
Redakcja mergano.pl
W mergano.pl pomagamy zwiększać skalę biznesu i jego wycenę. Przygotowujemy przedsiębiorców do fuzji, sprzedaży lub po prostu budowy silniejszej organizacji.
Członek rady nadzorczej w spółce giełdowej zarabia na przykład 126 000 zł rocznie, jak w Sygnity, a przewodniczący rady Pamapolu dostał łącznie w grupie 265 594 zł. W spółce prywatnej stawkę ustalasz sam, bo przepisy nie wyznaczają żadnej kwoty. Przy EBITDA 5 mln zł i mnożniku 6 rada kosztująca 120 000 zł rocznie obniża wycenę o 720 000 zł, więc musi tę różnicę odrobić, porządkując firmę przed due diligence.
Członek rady nadzorczej to osoba powołana do organu kontrolnego, który sprawuje stały nadzór nad działalnością spółki we wszystkich dziedzinach. W spółce z ograniczoną odpowiedzialnością wynika to z art. 219 Kodeksu spółek handlowych, a w spółce akcyjnej z art. 382 (ISAP, 2024).
W praktyce członek rady:
Rada kontroluje i doradza, a bieżącymi sprawami zajmuje się zarząd. W spółce z o.o. rada nie może wydawać zarządowi wiążących poleceń dotyczących prowadzenia spraw spółki (ISAP, 2024). W firmie rodzinnej płacisz radzie głównie za kontrolę wyników, wsparcie przy sukcesji i przygotowanie do rozmów z inwestorem. Tę rolę dobrze widać na przykładzie fundatora, który przeszedł z operacji do rady nadzorczej i objął w niej funkcję przewodniczącego.
Porada mergano.pl: zanim ustalisz stawkę, opisz w uchwale albo regulaminie rady jej konkretne obowiązki, bo sama liczba posiedzeń nie pokazuje nakładu pracy. Rada, która co miesiąc analizuje budżet, zadłużenie, marżę i plan inwestycyjny, pracuje inaczej niż organ formalnie zatwierdzający dokumenty.
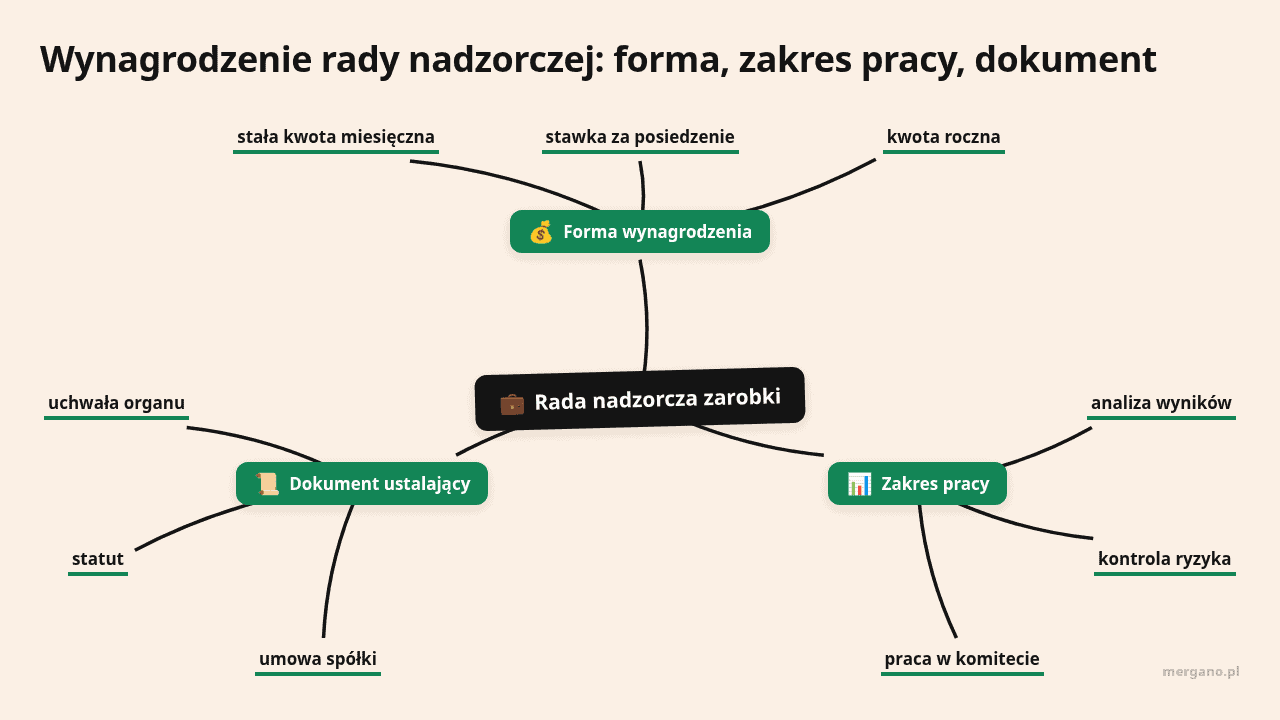
W prywatnej spółce o wynagrodzeniu rady decydują właściciele. W spółce z o.o. przyznaje je umowa spółki albo uchwała wspólników, a członkowi rady przysługuje też zwrot kosztów udziału w jej pracach. W spółce akcyjnej decyduje statut lub uchwała walnego zgromadzenia, które może przekazać ustalanie wynagrodzenia samej radzie (ISAP, 2024).
Publicznej, reprezentatywnej statystyki zarobków rad w prywatnych spółkach nie ma, ponieważ małe i średnie firmy zwykle nie ujawniają tych danych. Stawkę wyznaczasz więc na podstawie:
Weźmy firmę z przychodami 25 mln zł i marżą EBITDA 20 proc., czyli z EBITDA 5 mln zł. EBITDA to zysk operacyjny przed odsetkami, podatkami i amortyzacją. Rada kosztuje 120 000 zł rocznie, co odpowiada 2,4 proc. EBITDA. Jeśli kupujący wycenia firmę mnożnikiem 6 razy EBITDA (założenie przykłowe), sam koszt rady obniża wycenę o 720 000 zł.
Ten wydatek ma sens, gdy rada chroni firmę przed błędami, opóźnieniami i utratą zaufania kupującego. Rada, która przed badaniem due diligence (szczegółowym sprawdzeniem firmy przez kupującego) porządkuje dane finansowe i umowy z podmiotami powiązanymi, realnie wpływa na cenę transakcji. Właśnie to oceniają fundusze w rozmowach ze spółkami MŚP.
Skorzystaj z promptu poniżej w ulubionym czacie AI (ChatGPT, Gemini, Claude). Zamień pola w nawiasach na swoje informacje i zanonimizuj dane poufne.
Zanim przyjmiesz uchwałę o wynagrodzeniu rady, policz, ile ta stawka kosztuje cię w wycenie i jaką pracą rada musi ją odrobić przed rozmową z kupującym.
Prowadzę spółkę [FORMA PRAWNA SPÓŁKI] z EBITDA [EBITDA W ZŁ] rocznie i chcę powołać albo przebudować radę nadzorczą przed [CEL: SPRZEDAŻ, WEJŚCIE INWESTORA ALBO SUKCESJA].
Rozważam wynagrodzenie rady na poziomie [ROCZNY BUDŻET RADY W ZŁ].
Zaproponuj mi 3 warianty: stałą kwotę miesięczną, stawkę za posiedzenie oraz stałą kwotę z dodatkiem dla przewodniczącego.
Dla każdego wariantu policz koszt jako procent EBITDA i jego wpływ na wycenę przy mnożniku 6 razy EBITDA, jeśli nie podam innego.
Doliczaj składki płatnika: 4,88 proc. emerytalnej i 6,5 proc. rentowej od wynagrodzenia brutto.
Następnie wypisz konkretne zadania rady, które mogą odrobić ten koszt przed due diligence, np. porządek w danych finansowych i umowach z podmiotami powiązanymi.
Zadaj mi pytania o niezależność kandydatów od mnie i od zarządu.
Kwestie podatkowe i prawne tylko zaznacz jako punkty do sprawdzenia z doradcą.W spółkach giełdowych zarobki rady są jawne. Spółki publikują sprawozdania o wynagrodzeniach z podziałem na składniki stałe, zmienne oraz świadczenia pieniężne i niepieniężne (Komisja Nadzoru Finansowego, 2026). Jednolitej tabeli płac jednak nie ma, bo kwota zależy od branży, wartości spółki, struktury właścicielskiej i zakresu pracy.
Przykłady ze sprawozdań za 2024 rok:
Więcej dostają zwykle przewodniczący, członkowie komitetu audytu, osoby delegowane do stałego nadzoru oraz specjaliści od finansów, prawa, technologii lub danej branży. Kwota z raportu nie mówi, czy ktoś pełnił funkcję przez cały rok ani czy pobierał wynagrodzenie z kilku spółek grupy.
Porada mergano.pl: porównując stawki z rynku publicznego, czytaj razem politykę wynagrodzeń, sprawozdanie o wynagrodzeniach i uchwały walnego zgromadzenia. Pełny obraz dają dopiero te trzy dokumenty.
Podstawą wypłaty powinien być dokument, który określa:
| Model | Zastosowanie | Zaleta | Ryzyko |
|---|---|---|---|
| stała kwota miesięczna | regularna praca rady | przewidywalny koszt | słabsze powiązanie z aktywnością |
| stawka za posiedzenie | mała lub mniej aktywna spółka | płatność za faktyczny udział | zachęta do formalnych posiedzeń |
| kwota roczna | rada o stałym zakresie pracy | proste rozliczenie | potrzebne zasady przy zmianie składu |
| stała kwota i dodatek za komitet | spółki z komitetem audytu | uwzględnia dodatkowe zadania | większa złożoność |
| udział w zysku | rozwiązanie szczególne | łączy płatność z wynikiem | może osłabiać niezależność nadzoru |
W spółce akcyjnej wynagrodzenie w formie udziału w zysku przeznaczonym dla akcjonariuszy może uchwalić wyłącznie walne zgromadzenie (ISAP, 2024). Komisja Nadzoru Finansowego wskazuje w zasadach ładu korporacyjnego, że stawka powinna odpowiadać pełnionej funkcji, skali działalności i dodatkowym zadaniom w komitetach (Komisja Nadzoru Finansowego, 2015).
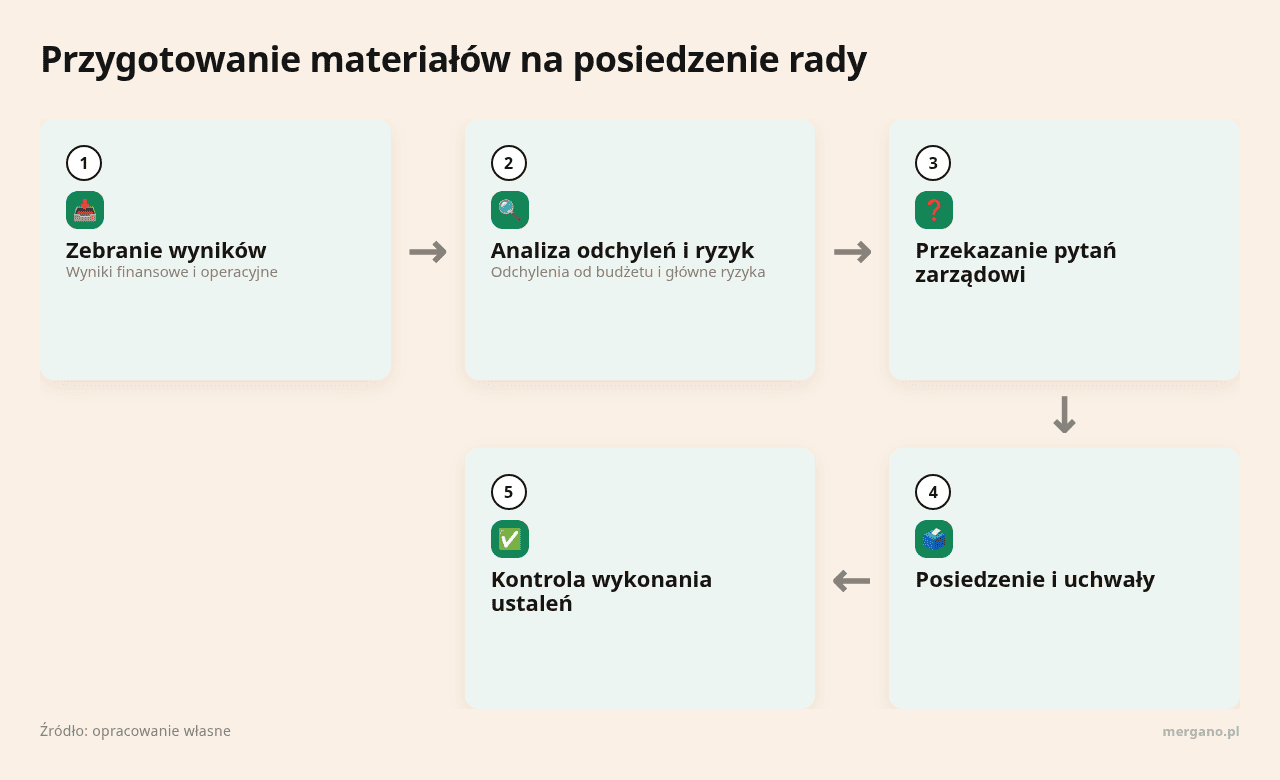
Praca w radzie to stały cykl, a posiedzenie jest tylko jego widoczną częścią. Zwykle przebiega tak:
W większych spółkach członek rady zasiada w komitecie audytu, wynagrodzeń albo strategii. Komitet audytu analizuje sprawozdawczość, kontrolę wewnętrzną, zarządzanie ryzykiem i współpracę z biegłym rewidentem badającym sprawozdanie. Członek rady odpowiada za nadzór osobiście i nie zwalnia go z tej odpowiedzialności skorzystanie z pomocy eksperta (ISAP, 2024).
Porada mergano.pl: przygotuj stały pakiet na posiedzenie: wyniki miesiąca, prognozę roczną, odchylenia od budżetu, należności przeterminowane, zobowiązania, główne ryzyka i listę decyzji wymagających zgody. Jakość nadzoru rośnie bez dokładania posiedzeń.
Członek rady wynagradzany za pełnienie funkcji podlega ubezpieczeniom emerytalnemu i rentowym oraz zdrowotnemu, także wtedy, gdy ma etat, emeryturę albo rentę (ZUS, 2026). Podstawą wymiaru jest przychód w rozumieniu przepisów o PIT. Składkę emerytalną członek i płatnik finansują po połowie, rentową członek płaci w wysokości 1,5 proc., a płatnik 6,5 proc. Składka zdrowotna wynosi 9 proc. podstawy pomniejszonej o składki członka (ZUS, 2026).
Członek rady nie podlega ubezpieczeniom chorobowemu i wypadkowemu, a spółka nie odprowadza od jego wynagrodzenia składek na Fundusz Gwarantowanych Świadczeń Pracowniczych (FGŚP) ani na Fundusz Emerytur Pomostowych (FEP) (ZUS, 2015). U osoby mieszkającej poza Polską zasady ubezpieczenia zdrowotnego mogą wyglądać inaczej (ZUS, 2026).
Przy wynagrodzeniu 10 000 zł brutto członek rady płaci:
Spółka dokłada 976 zł składki emerytalnej i 650 zł rentowej, więc całkowity koszt funkcji wynosi 11 626 zł miesięcznie, a sama kwota brutto go zaniża. Wynagrodzenie jest przychodem z działalności wykonywanej osobiście, od którego płatnik pobiera zaliczkę na podatek. Obliczenie jest poglądowe. Zanim przyjmiesz uchwałę, sprawdź rozliczenie podatkowe i składkowe z doradcą podatkowym lub księgowym.
Kadencja rady nadzorczej w spółdzielni mieszkaniowej ma ustawowo ograniczoną długość, a ta sama osoba może zasiadać w radzie tylko przez ograniczoną liczbę kolejnych kadencji. Wynika to z art. 82 ust. 3 i 4 ustawy o spółdzielniach mieszkaniowych (ISAP, 2026). W innych spółdzielniach długość kadencji określa statut (ISAP, 2026).
Członkowie rady spółdzielni otrzymują wynagrodzenie, jeśli przewiduje je statut albo uchwała właściwego organu, najczęściej w formie:
Ogólnopolskiej statystyki przeciętnego wynagrodzenia w radach spółdzielni nie ma, więc jedynym wiarygodnym źródłem są dokumenty konkretnej spółdzielni.
Porada mergano.pl: kwotę dla danej spółdzielni sprawdzisz w jej statucie i uchwałach walnego zgromadzenia. Zwróć uwagę, czy stawka dotyczy miesiąca, posiedzenia czy całego roku.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Egzamin KNF na doradcę inwestycyjnego składa się z trzech etapów: testu i dwóch egzaminów pisemnych….
Mediana zarobków biegłego rewidenta na etacie to około 5,4 tys. zł netto miesięcznie (wynagrodzenia.pl, 2026),…
Nowelizacja podnosi CIT od świadczeń z fundacji rodzinnej z 15% do 19% i odbiera fundacji…