
Redakcja mergano.pl
W mergano.pl pomagamy zwiększać skalę biznesu i jego wycenę. Przygotowujemy przedsiębiorców do fuzji, sprzedaży lub po prostu budowy silniejszej organizacji.
Mediana zarobków biegłego rewidenta na etacie to około 5,4 tys. zł netto miesięcznie (wynagrodzenia.pl, 2026), przy czym asystent bez uprawnień zarabia mniej niż partner podpisujący sprawozdania. Na własny rachunek liczy się wynik po kosztach: mała praktyka z 400 000 zł przychodu zostawia około 160 000 zł przed podatkiem, czyli 13 333 zł miesięcznie.
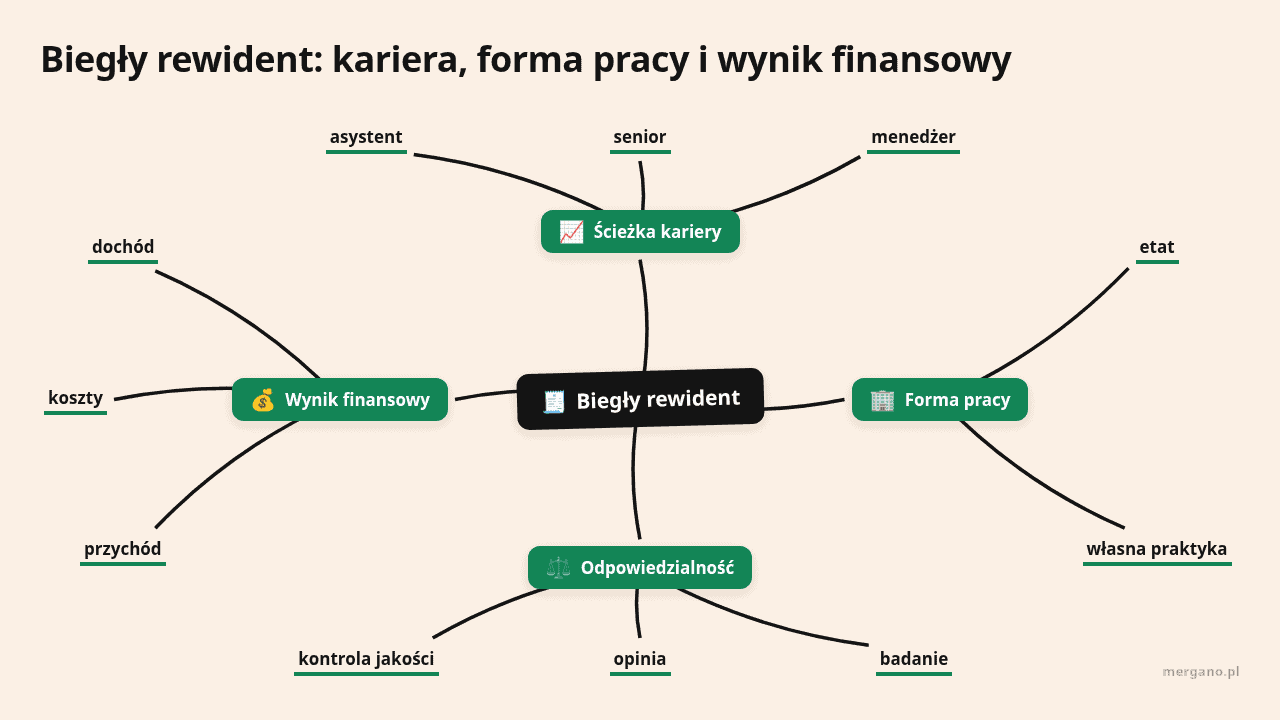
Biegły rewident to osoba wpisana do rejestru biegłych rewidentów i uprawniona do rewizji finansowej. Sprawdza, czy sprawozdanie finansowe firmy rzetelnie pokazuje jej sytuację majątkową i finansową zgodnie z przepisami i standardami rachunkowości.
Typowy zakres pracy obejmuje:
Księgowy prowadzi ewidencję i przygotowuje dane, a biegły rewident niezależnie ocenia, czy sprawozdanie przygotowane przez firmę jest wiarygodne. Za opinię odpowiada zawodowo, dlatego jego wynagrodzenie odzwierciedla ryzyko i złożoność klienta, a liczba godzin to tylko część rachunku.
Mediana wynagrodzenia biegłego rewidenta wynosi około 5,4 tys. zł netto miesięcznie (wynagrodzenia.pl, 2026). Badanie objęło niewielką grupę osób, więc traktuj ten wynik orientacyjnie. Rozpiętość między dolną a górną ćwiartką badanych jest wyraźna, a widełki w zawodzie szerokie.
Dla kontekstu: mediana wynagrodzeń brutto w całej gospodarce wyniosła 7 262 zł w kwietniu 2025 roku (GUS, 2025). Zestawiając te liczby, pamiętaj, że pochodzą z różnych źródeł, a jedna kwota to brutto, druga netto.
Kwota netto zależy od formy zatrudnienia, ulg, kosztów uzyskania przychodu i sposobu rozliczenia. Same zarobki kształtują przede wszystkim:
Wpisy na forach i Wykopie o zarobkach biegłych rewidentów zwykle opisują pojedyncze przypadki. Jedna kwota usłyszana od znajomego mówi niewiele, dopóki nie znasz stanowiska, firmy i zasad premii.
Porada mergano.pl: porównuj oferty po wynagrodzeniu całkowitym. Zapytaj, czy premia zależy od godzin rozliczonych z klientem, marży projektu, wyniku firmy czy oceny indywidualnej. W audycie różnica między pensją podstawową a pakietem z premią potrafi zmienić opłacalność oferty.
Praca w audycie zaczyna się zwykle od stanowiska asystenta, który nie ma jeszcze uprawnień i wykonuje procedury badania pod nadzorem. Typowa ścieżka wygląda tak:
Publiczne zestawienia łączą osoby o różnym doświadczeniu, więc mediana dla „biegłego rewidenta” nie opisuje pensji asystenta. Starsze dane z ankiet z 2018 roku wskazywały medianę 4 200 zł brutto dla asystenta i przeciętnie 8 900 zł brutto dla audytora (Pracuj.pl, 2019). Te kwoty pokazują proporcje między szczeblami, ale jako stawka na 2026 rok się nie sprawdzą.
Duża firma daje dostęp do złożonych klientów i szkoleń, mniejsza szybciej dopuszcza do rozmów z zarządem, a sama marka pracodawcy nie przesądza o pensji. Jeśli rozważasz pokrewną ścieżkę, zobacz, jak wyglądają zarobki analityka finansowego na podobnych etapach kariery.
Biegły rewident na własny rachunek nie dostaje pensji. Jego przychodem są opłaty od klientów, a dochodem to, co zostaje po kosztach i obciążeniach publicznoprawnych. Wiarygodnego ogólnopolskiego badania dochodów z własnych praktyk brakuje, bo podobny przychód może iść w parze z zupełnie innymi kosztami.
Przykład hipotetycznej małej firmy audytorskiej:
| Pozycja | Kwota roczna |
|---|---|
| 10 badań sprawozdań po 25 000 zł | 250 000 zł |
| 20 mniejszych zleceń po 7 500 zł | 150 000 zł |
| Przychód łącznie | 400 000 zł |
| Koszty zespołu, oprogramowania, ubezpieczenia OC, biura i obsługi | 240 000 zł |
| Wynik przed podatkiem właściciela | 160 000 zł |
| Kapitał zatrzymany na rozwój | 60 000 zł |
| Kwota do dyspozycji przed dalszymi obciążeniami | 100 000 zł |
Średni miesięczny wynik przed podatkiem to około 13 333 zł. Z tej kwoty trzeba jeszcze zapłacić podatki i składki, odłożyć rezerwę na słabsze miesiące i sfinansować inwestycje. Formę wypłaty środków ustal z doradcą podatkowym.
Kupujący praktykę płaci za wynik, który zostanie po odejściu właściciela, dlatego sama suma faktur z ostatniego roku niewiele mu mówi. Zatrzymane 60 000 zł może sfinansować zespół albo system kontroli jakości, które uniezależnią firmę od jednej osoby. Właśnie w tym punkcie właściciele najczęściej przeceniają swoją pozycję, o czym piszemy przy mitach o sprzedaży firmy.
Porada mergano.pl: prowadź osobno ewidencję wynagrodzenia za pracę właściciela i zysku należnego mu jako inwestorowi. Kupujący zapyta, ile kosztowałoby zastąpienie Cię rynkowym specjalistą i jaka część wyniku zostanie po tej zmianie.
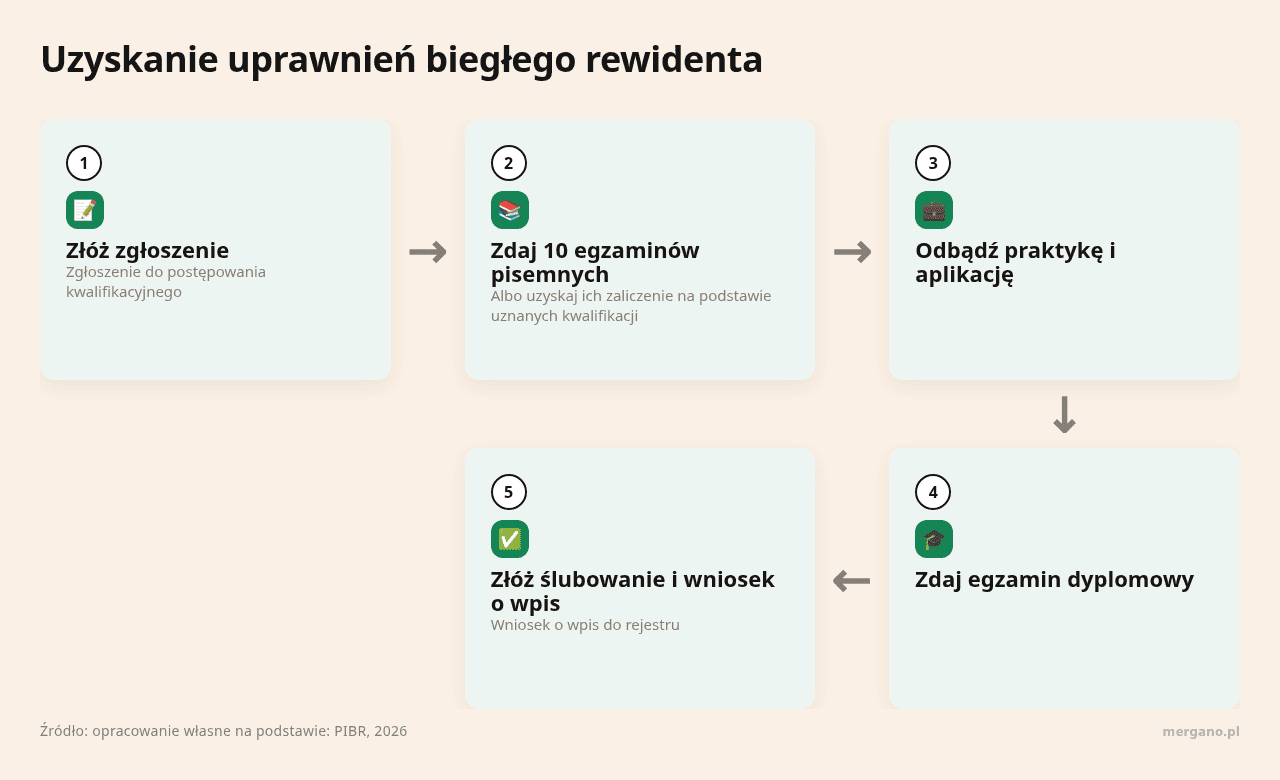
Aby zostać biegłym rewidentem, musisz przejść postępowanie kwalifikacyjne prowadzone przez Polską Izbę Biegłych Rewidentów (PIBR, 2026):
Egzaminy obejmują m.in. rachunkowość, sprawozdawczość, prawo, podatki, finanse, rewizję finansową i zarządzanie ryzykiem. Od kandydata wymaga się:
Część praktyczną realizujesz jedną z dróg:
Sama część praktyczna zajmuje co najmniej około 3 lat, a do tego dochodzą egzaminy, egzamin dyplomowy i formalności (PIBR, 2026). W rzeczywistości ten okres wydłużają powtórki egzaminów, przerwy w aplikacji i dostępność terminów, więc gwarantowanego czasu nie ma. Plan nauki ułóż razem z planem aplikacji, bo kandydaci najwięcej czasu tracą, czekając na miejsce praktyki.
Warto, jeśli szukasz eksperckiej kariery z perspektywą własnej praktyki i akceptujesz kilka lat przygotowań. Mniej, jeśli zależy Ci na szybkim wzroście dochodów.
Za zawodem przemawiają:
Ostrożności wymagają:
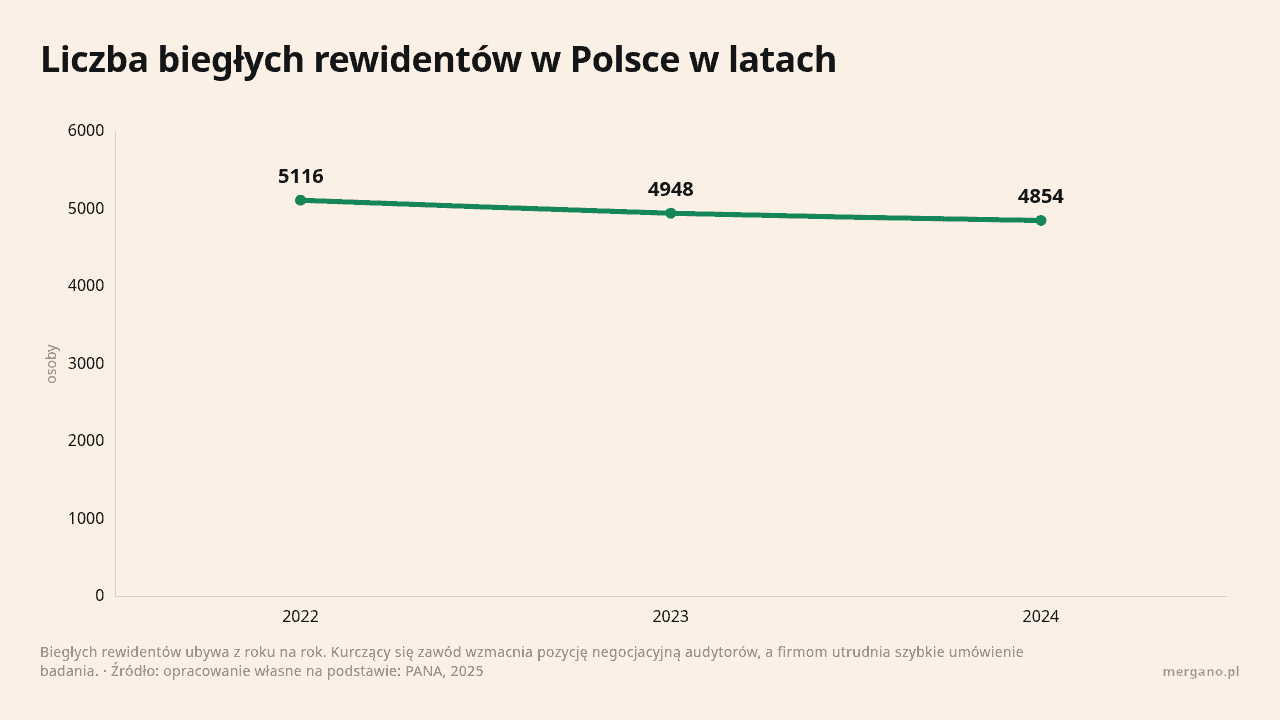
Podaż ludzi w zawodzie się kurczy:
| Wskaźnik | Wartość |
|---|---|
| Biegli rewidenci w rejestrze, 2022 | około 5,1 tys. |
| Biegli rewidenci w rejestrze, koniec 2024 | około 4,9 tys. (o 2% mniej niż rok wcześniej) |
| Wykonujący zawód, 2024 | 52%, czyli około 2,5 tys. osób |
| Firmy audytorskie, 2024 | około 1,2 tys. |
| Firmy z co najmniej jednym badaniem ustawowym, 2024 | 861 |
(PANA, 2025).
W Unii Europejskiej i Norwegii liczba audytorów spadła między 2018 a 2021 rokiem o 6%, a firm audytorskich o 11% (Komisja Europejska i CEAOB, 2024). Starzejący się i kurczący zawód oznacza dla audytorów silniejszą pozycję negocjacyjną, a dla firm droższe i trudniej dostępne badania. Szerszy obraz płac i zatrudnienia znajdziesz w analizie o tym, jak rosnące płace wpływają na wycenę.
Porada mergano.pl: jeśli planujesz badanie przed sprzedażą firmy, umów audytora z wyprzedzeniem, najlepiej poza szczytem sezonu sprawozdawczego. Przy ograniczonej liczbie aktywnych biegłych rewidentów późne zapytanie kończy się odległym terminem albo wyższą ceną.
Honorarium biegłego rewidenta to koszt wiarygodności Twoich liczb. Inwestor albo kupujący wycenia firmę zwykle jako wielokrotność EBITDA, czyli zysku operacyjnego przed odsetkami, podatkami i amortyzacją, a tę wielokrotność nazywa się mnożnikiem transakcyjnym.
Przykład: audyt wykrywa, że EBITDA jest zawyżona o 100 000 zł przez błędne rozpoznanie przychodów. Przy mnożniku 6 wycena spada o 600 000 zł. Liczby ilustrują mechanizm i nie prognozują wyniku konkretnej transakcji. Lepiej, żeby taki błąd wyłapał Twój audytor przed rozmowami niż doradca kupującego w trakcie badania due diligence, czyli szczegółowej weryfikacji firmy.
Wybierając audytora, sprawdź, czy zakres badania obejmie obszary ważne dla kupującego:
Zadbaj też o niezależność biegłego, jasne terminy i dostępność dokumentów. Opinia bez zastrzeżeń nie zastąpi analizy jakości danych zarządczych.
Skorzystaj z promptu poniżej w ulubionym czacie AI (ChatGPT, Gemini, Claude). Zamień pola w nawiasach na swoje informacje i zanonimizuj dane poufne.
Zanim doradca kupującego przejrzy Twoje liczby, sprawdź z modelem AI, które pozycje w sprawozdaniu mogą obniżyć cenę i jak zaplanować badanie, żeby wyłapać je wcześniej.
Prowadzę firmę w branży [BRANŻA] i za [ILE LAT] chcę rozmawiać z inwestorem albo kupującym.
Moja EBITDA, czyli zysk operacyjny przed odsetkami, podatkami i amortyzacją, wynosi około [EBITDA W ZŁ].
Wiem, że kupujący wycenia firmę jako wielokrotność EBITDA, więc każdy błąd w wyniku mnoży się w cenie.
Najmniej pewny jestem tych obszarów: [OBSZARY, NP. PRZYCHODY, ZAPASY, NALEŻNOŚCI, TRANSAKCJE Z PODMIOTAMI POWIĄZANYMI].
Pomóż mi:
1. wskazać, gdzie w mojej branży wynik najczęściej bywa zawyżony i o ile mógłby spaść przy kilku mnożnikach,
2. ułożyć listę pytań do biegłego rewidenta o zakres badania, żeby objął to, co sprawdzi kupujący,
3. zaproponować 2 lub 3 warianty harmonogramu badania, z uwzględnieniem sezonu sprawozdawczego i mniejszej liczby aktywnych audytorów.
Na koniec wypisz, co powinienem skonsultować z doradcą podatkowym lub prawnym, zamiast decydować sam.Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Analityk finansowy przekłada dane z ksiąg na decyzje: księgowy opisuje, co się wydarzyło, a analityk…
Jan Kulczyk był polskim przedsiębiorcą, który dzięki kapitałowi od ojca zbudował grupę od importu Volkswagena…
Zakup Polkomtelu za 18,1 mld zł i połączenie go z Cyfrowym Polsatem zostawiły grupę z…