
Redakcja mergano.pl
W mergano.pl pomagamy zwiększać skalę biznesu i jego wycenę. Przygotowujemy przedsiębiorców do fuzji, sprzedaży lub po prostu budowy silniejszej organizacji.
Wśród 2,31 mln polskich firm niemal 99,8 procent to sektor MŚP, ale fundusze private equity wybierają tylko spółki ze stabilną EBITDA, powtarzalnymi przychodami i udziałem jednego klienta nieprzekraczającym od 15 do 20 procent przychodów. Liczy się też zespół zarządzający niezależny od właściciela, bo inwestorzy planują wyjście z inwestycji w horyzoncie od 4 do 7 lat.
Polski sektor małych i średnich przedsiębiorstw jest naturalnym polem działania funduszy private equity: w Polsce działa obecnie około 2,31 mln firm, z czego około 99,8 procent należy do sektora MŚP, a jego udział w tworzeniu PKB wynosi około 43,6 procent (PARP, Raport o stanie sektora małych i średnich przedsiębiorstw w Polsce, 2025).
Dla partnera funduszu oznacza to szeroki wybór potencjalnych spółek portfelowych, szczególnie w segmencie firm rodzinnych i rosnących przedsiębiorstw usługowych czy produkcyjnych, które przeszły etap czysto założycielski i szukają partnera kapitałowego do dalszej ekspansji. Fundusze inwestują zwykle z horyzontem od 4 do 7 lat i od pierwszego dnia planują ścieżkę wyjścia, czy to przez sprzedaż inwestorowi branżowemu, innemu funduszowi, czy wprowadzenie na giełdę.
| Wskaźnik | Wartość |
|---|---|
| Liczba przedsiębiorstw w Polsce | ok. 2,31 mln |
| Udział MŚP w liczbie firm | ok. 99,8% |
| Udział MŚP w PKB | ok. 43,6% |
| Wartość inwestycji funduszy VC w 2023 roku | ok. 2,1 mld zł (spadek o 42% r/r) |
Aktywność funduszy venture capital i private equity w Polsce rośnie w dłuższym horyzoncie, choć przechodzi fazy spowolnienia. W 2023 roku wartość inwestycji funduszy venture capital wyniosła około 2,1 mld zł, co oznacza spadek o 42 procent rok do roku (PFR Ventures, 2024). Dla właścicieli MŚP oznacza to silniejszą konkurencję o kapitał, ale też postępującą profesjonalizację rynku inwestorów.
Partnerzy funduszy podkreślają, że nie każda firma z sektora MŚP kwalifikuje się do rozmowy inwestycyjnej. Szukają przedsiębiorstw o określonej skali i dojrzałości, które są w stanie obsłużyć dług wykorzystywany do finansowania transakcji i wypracować wzrost zysków.
Typowe parametry spółek docelowych obejmują:
Protip mergano.pl: dla firm jeszcze poniżej progu zainteresowania klasycznych funduszy private equity sensowną drogą jest współpraca z inwestorami branżowymi lub mniejszymi funduszami wzrostu, aby wspólnie dojść do skali, która umożliwi później rozmowę z większym funduszem.
Fundusze koncentrują się na firmach, które mają stabilne i rosnące wyniki finansowe. Liczy się nie tylko poziom zysku, ale również jego jakość i przewidywalność w czasie.
| Wskaźnik | Na co patrzy fundusz | Typowe oczekiwanie |
|---|---|---|
| EBITDA | poziom i dynamika wyniku | kilka lat stabilnego wzrostu |
| Marża EBITDA | rentowność względem sektora | powyżej średniej branżowej lub jasny plan poprawy |
| Powtarzalność przychodów | udział przychodów cyklicznych i umownych | wysoki udział kontraktów długoterminowych |
| Konwersja EBITDA na gotówkę | relacja wyniku księgowego do przepływów | niska sezonowość, przewidywalne przepływy |
| Nakłady inwestycyjne | poziom wydatków odtworzeniowych | ograniczona presja na majątek trwały |
Firmy, w których przychody opierają się głównie na pojedynczych projektach, relacjach osobistych właściciela lub kilku kluczowych klientach, są oceniane jako bardziej ryzykowne, ponieważ trudniej prognozować ich przyszłe wyniki. Spółki wymagające wysokich nakładów odtworzeniowych uzyskują zwykle niższe wyceny, bo mniejsza część generowanej gotówki może być przeznaczona na wzrost albo wypłaty dla właścicieli.
Fundusze private equity nie przejmują na co dzień zarządzania spółką. Odpowiedzialność za wynik operacyjny spoczywa na zespole zarządzającym, a fundusz wspiera go strategicznie i sprawuje nadzór właścicielski.
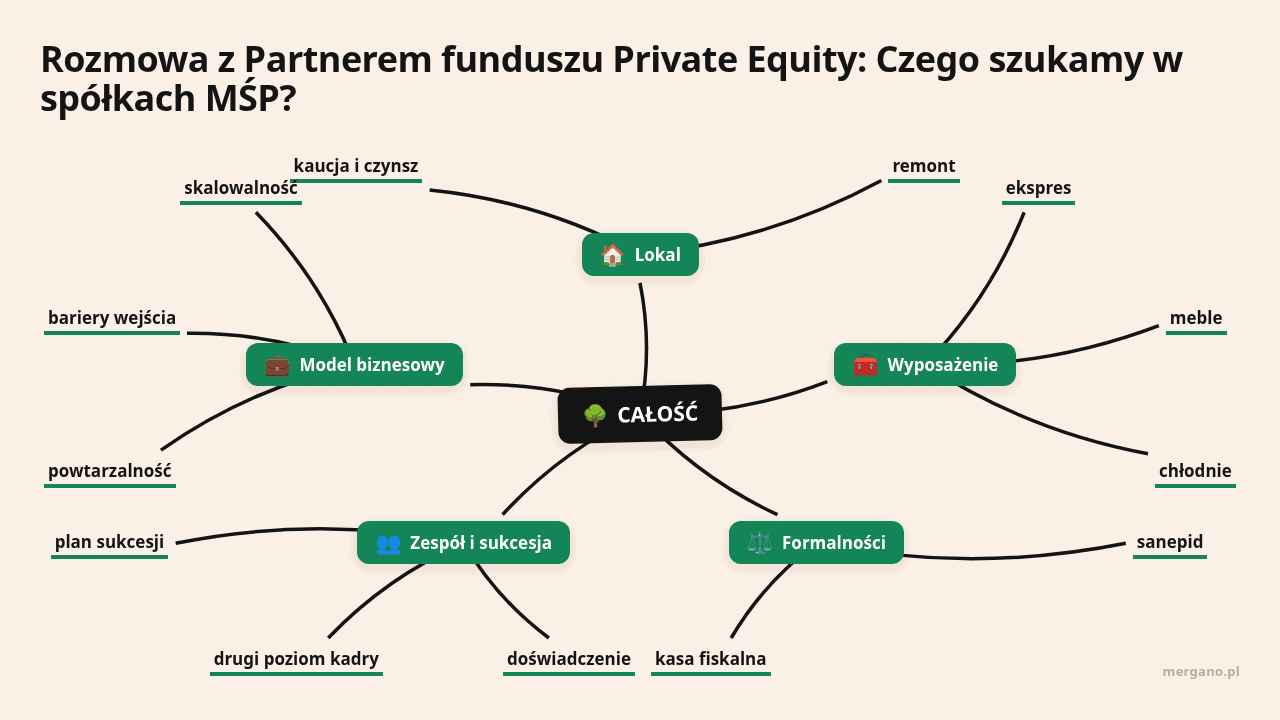
W praktyce jednym z ważniejszych kryteriów jest jakość obecnego zarządu i potencjał do zbudowania struktury niezależnej od właściciela. Partner funduszu ocenia zwykle:
Kompetentny zespół zarządzający jest jednym z najczęściej wskazywanych warunków zamknięcia transakcji, dlatego wielu właścicieli decyduje się na wcześniejsze wzmocnienie kadry menedżerskiej. Więcej o przyciąganiu odpowiednich menedżerów do zespołu można przeczytać w rozmowie z HR Directorem o przyciąganiu topowych talentów do firm MŚP.
Protip mergano.pl: dobrym sygnałem dla funduszu jest formalny plan sukcesji z zidentyfikowanymi następcami w kluczowych rolach, choćby na poziomie koncepcji. Właściciel, który potrafi nazwać, kto i w jakim horyzoncie mógłby przejąć jego obowiązki, budzi większe zaufanie niż osoba deklarująca, że zajmie się tym później.
Fundusze poszukują firm z rozpoznawalnym modelem biznesowym i trwałą przewagą konkurencyjną, opartą na czymś więcej niż na osobistej relacji właściciela z klientami. Ważne jest, aby przewaga była opisana w formie strategii, a nie tylko codziennej praktyki.
| Model atrakcyjny dla funduszu | Model oceniany jako ryzykowny |
|---|---|
| wysoka powtarzalność przychodów, umowy długoterminowe | przychody projektowe, brak stałych kontraktów |
| realne bariery wejścia: technologia, licencje, know-how | łatwość skopiowania oferty przez konkurencję |
| skalowalność bez proporcjonalnego wzrostu kosztów | wzrost wymagający liniowego zwiększania zasobów |
| działalność w sektorze rosnącym powyżej średniej gospodarki | zależność od jednego, wygasającego trendu rynkowego |
Protip mergano.pl: warto opracować prostą mapę przewagi konkurencyjnej, wskazującą, jaki problem klienta firma rozwiązuje, dlaczego klient wybiera właśnie ją oraz co utrudnia konkurentom skopiowanie tego modelu. Taki dokument pomaga zarówno w rozmowie z funduszem, jak i w porządkowaniu własnej strategii.
Ryzyko rzadko dyskwalifikuje spółkę całkowicie. Częściej wpływa na cenę i warunki transakcji. Partnerzy funduszy najuważniej analizują:
Protip mergano.pl: warto przygotować wewnętrzną listę ryzyk wraz z krótkim opisem planowanych działań zaradczych. Pokazuje to funduszowi, że właściciel ma świadomość słabości firmy i pracuje nad nimi, co realnie zwiększa wiarygodność w negocjacjach.
Pierwsza rozmowa z partnerem funduszu ma zwykle charakter wstępnego rozpoznania. Fundusz stara się w krótkim czasie ocenić, czy spółka spełnia podstawowe kryteria inwestycyjne i czy warto poświęcić więcej czasu na dalszą analizę. Proces zazwyczaj przebiega w kilku etapach:
Fundusze często wskazują, że zwracają uwagę na sposób myślenia właściciela o rozwoju firmy oraz jego gotowość do dzielenia się kontrolą z partnerem finansowym. Właściciel przygotowany do spójnego przedstawienia modelu biznesowego, sytuacji finansowej i oczekiwań wobec inwestora ma zwykle znacznie większe szanse na przejście do kolejnego etapu rozmów niż osoba improwizująca odpowiedzi na pytania o liczby i ryzyka.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Kiedy myślisz o przejęciu biznesu lub przygotowujesz swoją firmę do sprzedaży, wybór między zakupem udziałów…
Skuteczny sourcing transakcji nie jest pierwszym krokiem w procesie przejęcia — to filtr decydujący o…

Rynek fuzji i przejęć zbliża się do przełomowego momentu. Prognozy są впечатляющие: M&A 2026 ma…