
Redakcja mergano.pl
W mergano.pl pomagamy zwiększać skalę biznesu i jego wycenę. Przygotowujemy przedsiębiorców do fuzji, sprzedaży lub po prostu budowy silniejszej organizacji.
Nowelizacja podnosi CIT od świadczeń z fundacji rodzinnej z 15% do 19% i odbiera fundacji zwolnienie, jeśli sprzeda majątek przed upływem 2 lat od końca roku wniesienia. Przy dochodzie 20 000 000 zł ze zbyt wczesnej sprzedaży udziałów oznacza to około 3 800 000 zł podatku. Fundusze private equity kupują rzadziej, a przy EBITDA 6 000 000 zł bałagan w finansach może obniżyć wycenę o 9 000 000 zł.
Fundacja rodzinna to osoba prawna, do której wnosisz majątek, np. udziały w spółce lub nieruchomości. Chroni go przed rozdrobnieniem i porządkuje sukcesję, czyli przekazanie firmy następnemu pokoleniu. Beneficjenci to osoby, którym fundacja wypłaca świadczenia. Dotąd przepisy podatkowe były dla fundacji łagodne, a nowelizacja ustaw o PIT i CIT je zaostrza (inforlex.pl, 2026; tax.pl, 2026).
| Obszar | Co się zmienia |
|---|---|
| CIT od świadczeń dla beneficjentów | stawka rośnie z 15% do 19% (inforlex.pl, 2026) |
| Sprzedaż majątku wniesionego do fundacji | fundacja traci zwolnienie z CIT, jeśli sprzeda majątek przed upływem 2 lat od końca roku, w którym go wniesiono (tax.pl, 2026) |
| Zagraniczne spółki fundacji | fundacje obejmują przepisy o CFC, czyli zagranicznych jednostkach kontrolowanych (inforlex.pl, 2026) |
| Przenoszenie aktywów za granicę | fundacje obejmuje podatek od niezrealizowanych zysków, tzw. exit tax (inforlex.pl, 2026) |
| Zwolnienie z PIT dla rodziny | obejmuje także zstępnych rodzeństwa fundatora (np. bratanków, siostrzeńców) oraz zstępnych pasierba (tax.pl, 2026) |
Dla planowania transakcji najwięcej znaczy karencja. Termin dwóch lat biegnie od końca roku wniesienia (tax.pl, 2026), co w praktyce wydłuża oczekiwanie. Jeśli wniesiesz udziały w czerwcu, fundacja sprzeda je bez utraty zwolnienia dopiero po dwóch pełnych latach liczonych od 31 grudnia, czyli po mniej więcej dwóch i pół roku. Wniesienie udziałów do fundacji tuż przed podpisaniem umowy z inwestorem przestaje być sposobem na sprzedaż firmy bez podatku.
Przykład umowny: fundacja wypłaca beneficjentom świadczenia na 2 000 000 zł rocznie. Przy stawce 15% CIT wynosi 300 000 zł, a przy 19% już 380 000 zł, więc rodzina dostaje co roku o 80 000 zł mniej. Znacznie więcej kosztuje sprzedaż udziałów przed upływem karencji. Przy dochodzie 20 000 000 zł i, dla uproszczenia, stawce 19% podatek wyniósłby 3 800 000 zł, a po upływie karencji transakcja pozostałaby zwolniona. Rzeczywistą podstawę opodatkowania i stawkę w twojej sytuacji wyliczy doradca podatkowy.
Porada mergano.pl: jeśli łączysz sprzedaż firmy z fundacją rodzinną, ustal kolejność kroków z wyprzedzeniem co najmniej dwóch, trzech lat i zestaw ją z planowanym terminem rozmów z kupującym. Gdy w sukcesji chcesz uwzględnić bratanków, siostrzeńców albo dzieci pasierba, przejrzyj statut fundacji pod kątem nowego zwolnienia. Całą strukturę skonsultuj z doradcą podatkowym.
Ministerstwo Finansów opublikowało zaktualizowany projekt przepisów o Kwalifikowanych Funduszach Inwestycyjnych (KFI) (analizy.pl, 2026). KFI mają być polskim odpowiednikiem struktur, przez które na rozwiniętych rynkach inwestują fundusze private equity i venture capital. Pierwsze kupują dojrzałe firmy, drugie finansują spółki na wczesnym etapie rozwoju.
W pierwotnej wersji projektu fundacjom rodzinnym groziło wykluczenie z grona znaczących inwestorów KFI. Po konsultacjach, w których uczestniczyły m.in. KNF i Polskie Stowarzyszenie Inwestorów Kapitałowych, rząd zgodził się nie wykluczać fundacji automatycznie. Uzasadnił to tym, że fundacje rodzinne są ważnym źródłem prywatnego kapitału w Polsce (analizy.pl, 2026). Pieniądze ze sprzedaży firmy, które trafią do fundacji, zyskają więc kolejną drogę inwestowania pod okiem profesjonalnych zarządzających.
Projekt jest wciąż na etapie prac, więc szczegóły, w tym zasady opodatkowania samych funduszy i ich inwestorów, mogą się jeszcze zmienić.
Porada mergano.pl: jeśli po sprzedaży firmy albo jej części planujesz przenieść pieniądze do fundacji, uwzględnij KFI w rozmowie o jej strategii inwestycyjnej. Zanim zaangażujesz środki, poproś doradcę o ocenę ostatecznego brzmienia przepisów, zwłaszcza podatkowych.
Raport KPMG „Pulse of Private Equity Q3’26” pokazuje, że w pierwszych trzech kwartałach 2026 r. liczba transakcji private equity na świecie wyraźnie spadła (KPMG, Pulse of Private Equity Q3’26, 2026). Fundusze mają do dyspozycji dużo gotówki, jednak kupują rzadziej. Koncentrują się na spółkach o przewidywalnych wynikach i dobrym ładzie korporacyjnym, czyli jasnych zasadach podejmowania decyzji i kontroli w firmie. Rynek nazywa to ucieczką do jakości (KPMG, 2026).
Zjawisko jest globalne, ale dotyczy też Polski, bo fundusze działające u nas często zarządzają kapitałem międzynarodowym i stosują te same kryteria (KPMG, 2026). Z perspektywy kupującego najbardziej liczą się:
Wycenę firmy w transakcji często liczy się jako EBITDA, czyli zysk operacyjny przed odsetkami, podatkami i amortyzacją, pomnożoną przez mnożnik. Jego wysokość zależy od tego, jak ryzykowny wydaje się biznes, dlatego braki w wymienionych obszarach kupujący wycenia właśnie przez niższy mnożnik. Ryzyka sprawdza w due diligence, czyli szczegółowym badaniu finansów, podatków, umów i procesów przed podpisaniem umowy.
Przykład umowny: firma ma 6 000 000 zł EBITDA. Przy mnożniku 6 wycena wynosi 36 000 000 zł. Jeśli fundusz zobaczy nieuporządkowane koszty, brak badanych sprawozdań i pełną zależność sprzedaży od twoich osobistych kontaktów, może zaproponować mnożnik 4,5, czyli 27 000 000 zł. Różnica to 9 000 000 zł przy tym samym zysku. Gdy kapitał jest dostępny, a transakcje jest mniej, przegrywają firmy, które przychodzą do rozmów nieprzygotowane.
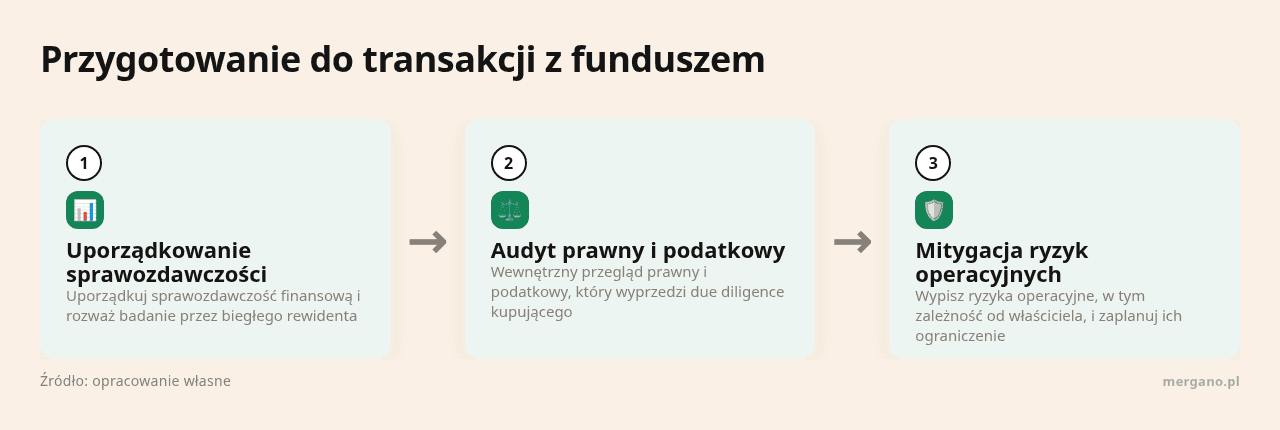
Porada mergano.pl: zanim zaprosisz fundusz do rozmów, przejdź przez firmę tak, jak zrobi to kupujący:
- uporządkuj sprawozdawczość finansową i rozważ badanie sprawozdań przez biegłego rewidenta,
- zleć wewnętrzny przegląd prawny i podatkowy, który wyprzedzi due diligence kupującego,
- wypisz ryzyka operacyjne, w tym zależność od ciebie jako właściciela, i dla każdego zaplanuj sposób jego ograniczenia.
Raport PFR Ventures i Inovo.vc o polskim rynku venture capital za pierwsze trzy kwartały 2026 r. pokazuje, że koinwestycje funduszy polskich i zagranicznych odpowiadają za znaczącą część wartości transakcji (PFR Ventures i Inovo.vc, 2026). Koinwestycja to sytuacja, w której kilka funduszy wspólnie finansuje jedną spółkę. W praktyce polski fundusz często wprowadza do rundy partnera z zagranicy, który ma doświadczenie i kontakty na większych rynkach.
Przekłada się to na wycenę. Inwestor, który widzi szansę sprzedaży produktu w całej Unii, może zaakceptować wyższą kwotę niż fundusz patrzący tylko na rynek krajowy. Wyższa wycena oznacza, że za te same pieniądze oddajesz mniejszy udział w firmie.
Przykład umowny: twoja spółka technologiczna potrzebuje 5 000 000 zł na rozwój. Gdy fundusz wycenia ją na 20 000 000 zł przed inwestycją, za 5 000 000 zł obejmuje 20% udziałów (5 z 25 mln zł). Jeśli po dołączeniu partnera z Niemiec wycena wzrośnie do 28 000 000 zł, te same 5 000 000 zł dadzą inwestorom około 15,2% (5 z 33 mln zł). Zachowujesz o blisko 5 punktów procentowych więcej, co procentuje przy każdej kolejnej rundzie i przy przyszłej sprzedaży.
Porada mergano.pl: jeśli w twojej grupie powstaje spółka technologiczna, np. oprogramowanie usprawniające procesy w branży, w której działasz, przygotuj raportowanie i dokumentację tak, żeby inwestor zagraniczny mógł je czytać bez przeróbek. Polskiemu funduszowi łatwiej wtedy zaprosić do rundy partnera z innego kraju.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
W sierpniu 2026 roku przeciętne wynagrodzenie w sektorze przedsiębiorstw wzrosło o 5,6 procent rok do…
Polska gospodarka urosła w drugim kwartale 2026 roku o 3,9 procent , a inwestycje zwiększyły…
Miniony tydzień dostarczył przedsiębiorcom konkretnych sygnałów o kierunku, w którym zmierza polska gospodarka. Zmiany koniunktury,…
