
Redakcja mergano.pl
W mergano.pl pomagamy zwiększać skalę biznesu i jego wycenę. Przygotowujemy przedsiębiorców do fuzji, sprzedaży lub po prostu budowy silniejszej organizacji.
Zakup Polkomtelu za 18,1 mld zł i połączenie go z Cyfrowym Polsatem zostawiły grupę z długiem netto na poziomie 2,9 razy EBITDA, czyli wyniku operacyjnego przed odsetkami, podatkami i amortyzacją. Dla firmy z EBITDA 10 mln zł różnica między mnożnikiem 6 a 8 to 20 mln zł wyceny, a o niej decyduje ryzyko i niezależność od właściciela.
Na początku lat 90. Solorz zainwestował w „Kurier Polski”. W 1993 roku uruchomił Polsat, pierwszą prywatną telewizję satelitarną w Polsce, która po uzyskaniu koncesji stała się nadawcą ogólnopolskim (Grupa Polsat Plus, 2015).
Pierwsze lata stacji wyglądały tak (Telewizja Polsat, 2017):
Transformacja gospodarcza otworzyła rynek dla prywatnego kapitału i reklamy. Telewizja wymagała jednak koncesji, pieniędzy, zaplecza technicznego i rozpoznawalnej marki. Te bariery chroniły tych, którzy pokonali je wcześnie.
Polsat postawił na treści masowe: rozrywkę, informacje i sport. Zasięg przyciągał reklamodawców, a ich budżety finansowały kolejne programy. Treść, do której masz prawa, możesz sprzedawać w wielu kanałach: naziemnym, satelitarnym, internetowym i mobilnym. Ta obserwacja ukształtowała całą późniejszą grupę.
Płatna telewizja przyniosła grupie regularne opłaty od abonentów. Wpływy stały się bardziej przewidywalne, inwestycje łatwiej było planować, a firma zyskała bezpośredni kontakt z klientem.
W 2011 roku Cyfrowy Polsat sfinalizował zakup Telewizji Polsat za 3,75 mld zł (Grupa Polsat Plus, 2012). Treść i jej dystrybucja trafiły do jednej grupy, która mogła wspólnie planować ofertę, sprzedaż i finansowanie.
| Model | Główne źródło przychodu | Przewidywalność | Kontakt z klientem |
|---|---|---|---|
| Nadawca reklamowy | budżety reklamodawców | zależna od koniunktury | pośredni, przez zasięg |
| Platforma abonamentowa | miesięczne opłaty abonentów | wyższa | bezpośredni |
| Grupa usług łączonych | kilka abonamentów u jednego klienta | najwyższa z trzech | bezpośredni, wielokanałowy |
Abonent jednej usługi to gotowy adresat kolejnej, a koszt jego pozyskania firma już poniosła.
Porada mergano.pl: Przed rozmową z inwestorem policz osobno koszt pozyskania klienta, średni przychód na klienta i czas, przez jaki klient zostaje w firmie. Pakietowanie usług podniesie wartość firmy tylko wtedy, gdy dodatkowa usługa zwiększa marżę albo ogranicza odpływ klientów.
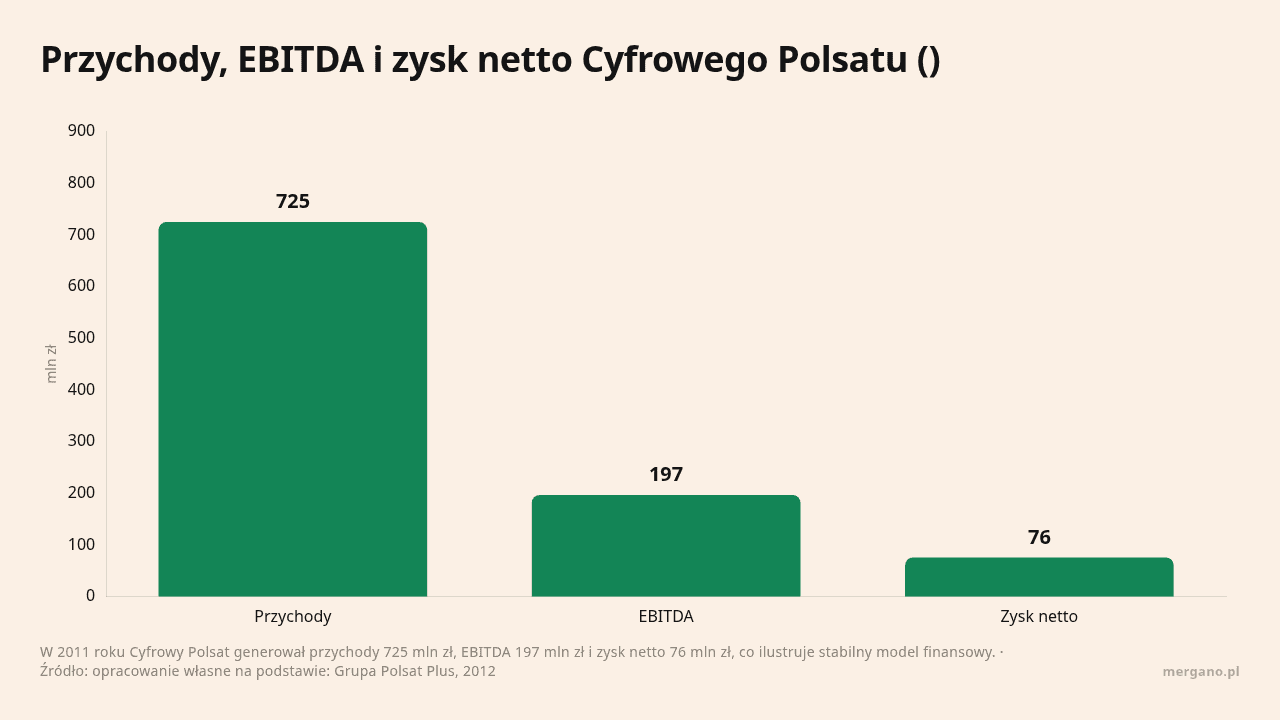
W 2011 roku Solorz przejął Polkomtel, operatora sieci Plus. Wartość transakcji wyniosła 18,1 mld zł (Cyfrowy Polsat, 2011).
Plus należał wtedy do 3 największych operatorów komórkowych w Polsce (Cyfrowy Polsat, 2014).
Grupa zyskała infrastrukturę telekomunikacyjną, klientów mobilnych i kanały sprzedaży, a operator dostęp do treści telewizyjnych.
Kolejnym krokiem była integracja z Cyfrowym Polsatem. W 2013 roku spółka ogłosiła przejęcie spółki Metelem, która pośrednio kontrolowała 100 proc. udziałów Polkomtelu. Transakcję sfinalizowano 7 maja 2014 roku, po spełnieniu warunków finansowych i formalnych (Grupa Polsat Plus, 2014).
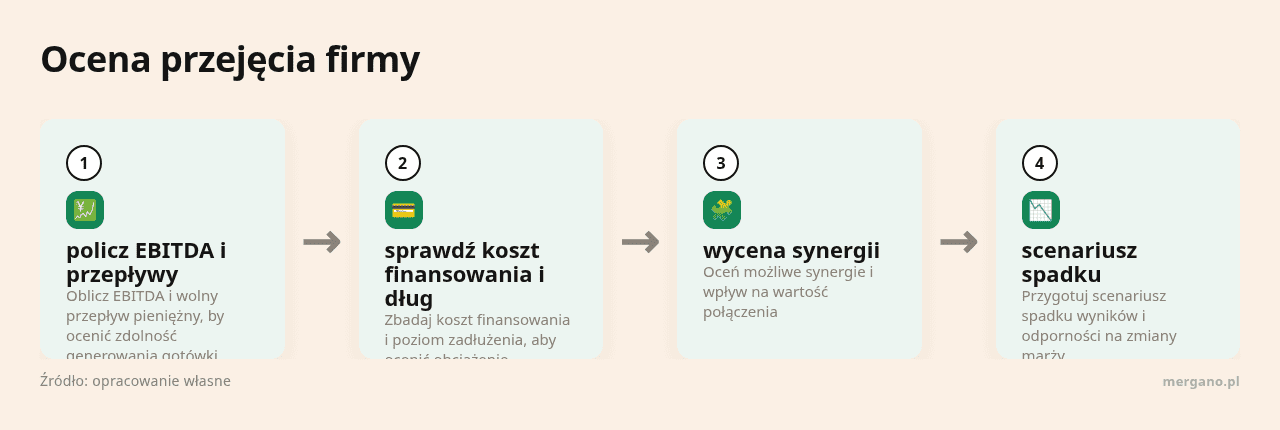
Zadłużenie netto połączonej grupy wyniosło wówczas 2,9 razy EBITDA pro forma (Grupa Polsat Plus, 2014).
Wskaźnik dług netto do EBITDA mówi, ile lat działalności operacyjnej potrzeba teoretycznie na spłatę długu przy stałym wyniku. Przenieś to na mniejszą skalę. Firma z EBITDA 10 mln zł i długiem netto 29 mln zł ma wskaźnik 2,9. Jeśli EBITDA spadnie o 20 proc., do 8 mln zł, wskaźnik wzrośnie do około 3,6, a bank zacznie zadawać pytania. Duża transakcja zwiększa skalę, jednak razem z nią rośnie ryzyko finansowe.
Zanim podpiszesz umowę przejęcia, sprawdź po kolei:
Cyfrowy Polsat i Polkomtel zaczęły wzajemnie sprzedawać swoje usługi już w 2012 roku. Klienci obu spółek dostawali oferty łączące telewizję i telefonię (Grupa Polsat Plus, 2013).
Na tym oparła się strategia multiplay, czyli sprzedaż kilku usług jednemu gospodarstwu domowemu.
Netia dołożyła internet stacjonarny i infrastrukturę dostępową. Grupa mogła więc zaoferować telewizję, telefon, internet, treści cyfrowe i urządzenia. Model tworzył wartość na trzy sposoby:
Pakiet wymaga jednego procesu od sprzedaży po obsługę reklamacji.
Porada mergano.pl: Przy przejęciu firmy z infrastrukturą wyceniaj osobno aktywa, umowy z klientami, prawa do sieci i koszty utrzymania. Duża liczba klientów może wprowadzać w błąd, jeśli większość generuje niską marżę albo korzysta z sieci wymagającej wysokich nakładów.
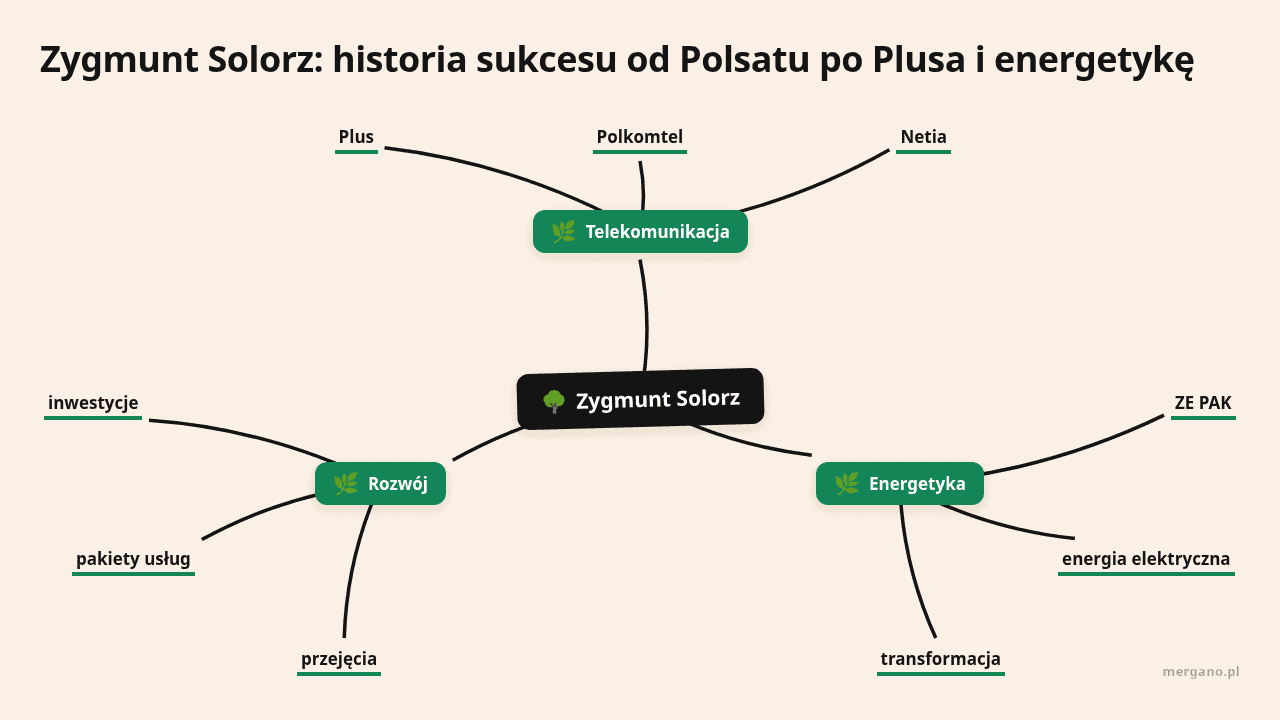
Energetyka była odrębnym kierunkiem. Przez Elektrim Solorz uzyskał kontrolę nad aktywami ZE PAK, spółki wytwarzającej i dystrybuującej energię elektryczną oraz ciepło (ZE PAK, 2024).
Strategia 2023+ formalnie wpisała ten obszar w model grupy, wskazując 3 filary: telekomunikację pod marką Plus, treści pod marką Polsat i czystą energię (Grupa Polsat Plus, 2021).
Transformacja trwa w działającej firmie. Na koniec 2024 roku ZE PAK wyłączył 3 bloki w Elektrowni Pątnów, a zakończenie wydobycia i produkcji energii z węgla brunatnego zaplanował na przełom pierwszego i drugiego kwartału 2026 roku (ZE PAK, 2025). Największym projektem inwestycyjnym spółki jest budowa bloku gazowego (ZE PAK, 2025).
Wartość takiej działalności zależy od czynników, na które właściciel ma ograniczony wpływ:
Zapowiedź inwestycji sama w sobie nie podnosi wartości firmy, bo kupujący liczy oddane do użytku aktywa i przepływy pieniężne.
Historia Solorza uczy właściciela kilku rzeczy:
Ostatni punkt łączy się z sukcesją w firmie rodzinnej, tematem, który prędzej czy później czeka każdą firmę. Kupujący i następca zadają to samo pytanie: czy firma działa bez założyciela.
Najprościej pokazać to na liczbach. Firma z EBITDA 10 mln zł wyceniana mnożnikiem 6 jest warta 60 mln zł, a mnożnikiem 8 już 80 mln zł. Różnica 20 mln zł wynika z tego, jak kupujący ocenia ryzyko, procesy i niezależność biznesu od właściciela. To przykład poglądowy, a nie wycena konkretnej spółki. Przedsiębiorcy, którzy z sukcesem sprzedali firmę, zwykle walczyli właśnie o ten wyższy mnożnik. Jeśli firmę ma przejąć rodzina, przygotowanie zacznij od mentoringu dla przyszłych sukcesorów.
Porada mergano.pl: Opisz, jak działa bez twojego udziału 5 kluczowych obszarów: sprzedaż, finanse, zakupy, kadry i relacje z klientami. Jeśli któryś zatrzymuje się po twoim odejściu, nabywca obniży wycenę albo zażąda, żebyś został w firmie na długi okres przejściowy.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Jan Kulczyk był polskim przedsiębiorcą, który dzięki kapitałowi od ojca zbudował grupę od importu Volkswagena…
W 2025 roku w Polsce zawarto 330 transakcji fuzji i przejęć, o 5% mniej niż…
Zaledwie 5 proc. polskich firm rodzinnych przeszło co najmniej jedną sukcesję, więc większość z nich…