
Redakcja mergano.pl
W mergano.pl pomagamy zwiększać skalę biznesu i jego wycenę. Przygotowujemy przedsiębiorców do fuzji, sprzedaży lub po prostu budowy silniejszej organizacji.
Polska ustawa o rachunkowości nie pozwala wpisać do bilansu oprogramowania wytworzonego we własnym zakresie, bo wartością niematerialną i prawną jest tylko to, co spółka nabyła z zewnątrz. Mimo to inwestorzy przy transakcjach M&A i wycenach metodą DCF czy mnożnikową i tak liczą się z autorskim kodem jako realnym składnikiem majątku, a w sektorze SaaS mnożniki potrafią przekraczać 10 razy EBITDA. W 2023 roku producenci oprogramowania odpowiadali za 51 procent przejęć w polskim IT, co pokazuje, jak wysoko rynek premiuje firmy z własnymi rozwiązaniami programistycznymi, nawet gdy te rozwiązania formalnie nie widnieją w bilansie.
Oprogramowanie w kontekście wyceny spółki jest elementem kapitału intelektualnego, obok marki, know-how, patentów oraz relacji z klientami (Wasilewska, Uniwersytet Ekonomiczny we Wrocławiu, 2015). Polska prawo bilansowe definiuje wartości niematerialne i prawne jako nabyte prawa majątkowe zaliczane do aktywów trwałych, nadające się do gospodarczego wykorzystania, o okresie użyteczności powyżej roku (art. 3 ust. 1 pkt 14 ustawy o rachunkowości, przytoczone w Gofin, 2025).
Kluczowe jest tu słowo „nabyte”. Do wartości niematerialnych i prawnych zalicza się między innymi:
Oprogramowanie wytworzone we własnym zakresie na potrzeby wewnętrzne, co do zasady, nie może być w polskiej ustawie o rachunkowości traktowane jako wartość niematerialna, jeśli nie spełnia kryterium nabycia (Infor, 2008; Infor, 2015). W praktyce oznacza to, że najbardziej wartościowy składnik majątku technologicznego często w ogóle nie widnieje w bilansie. Wydatki na rozwiązania IT w Polsce, licząc sprzęt, oprogramowanie i usługi, wyniosły ponad 68 mld zł w 2023 roku, a prognoza na 2028 rok sięga ponad 83 mld zł (PMR, 2023), co pokazuje, jak duże znaczenie technologia ma dziś w budżetach przeciętnego przedsiębiorstwa. Nawet jeśli bilans nie pokazuje wartości autorskiego kodu, inwestor i tak wycenia go jako realny składnik majątku spółki.
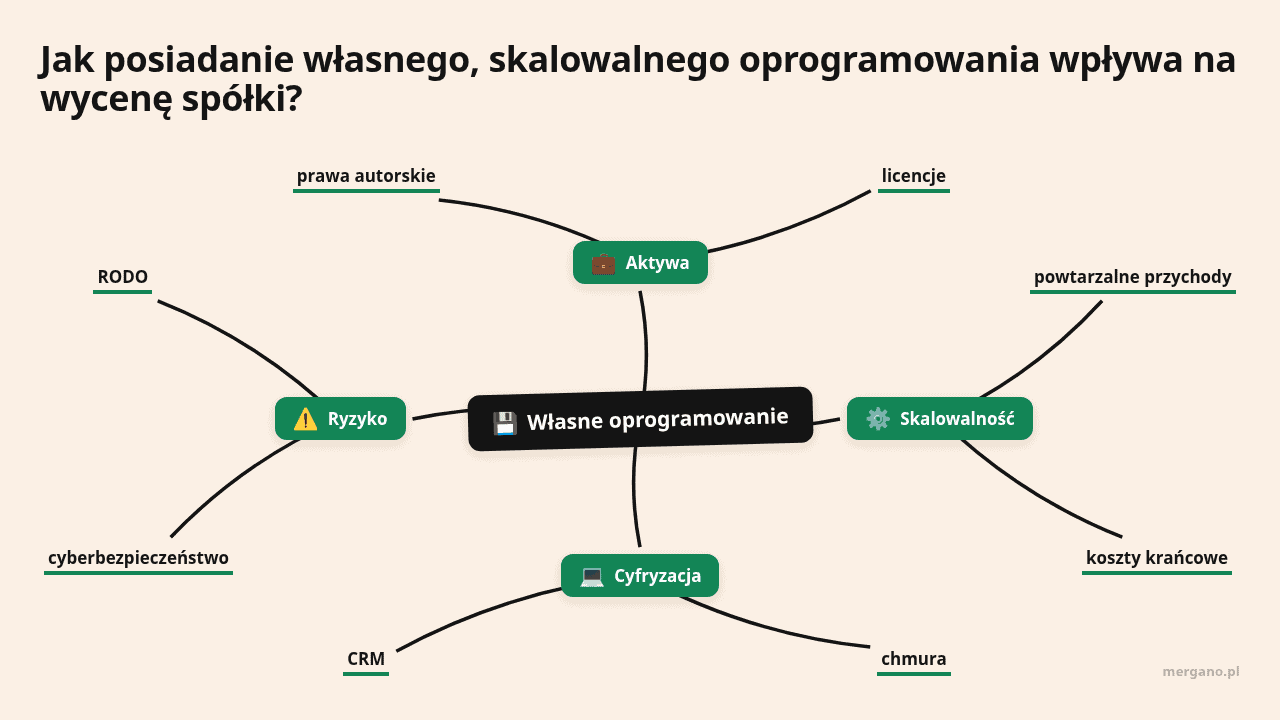
W polskich transakcjach MŚP punktem wyjścia zwykle jest prosty wzór: wartość firmy równa się EBITDA razy mnożnik. W technologii, a zwłaszcza w modelach SaaS, ten mnożnik regularnie przekracza poziom 10 razy EBITDA (Biznes-Atlas, 2026). Wartości niematerialne, w tym własne oprogramowanie, są jednym z głównych czynników kształtujących jego wysokość. Im większa przewaga technologiczna i im trudniej skopiować rozwiązanie, tym chętniej inwestorzy podnoszą wycenę ponad poziomy typowe dla tradycyjnego MŚP (Biznes-Atlas, 2026).
Wycena oprogramowania jako aktywa niematerialnego najczęściej bazuje na trzech podejściach:
| Podejście | Na czym polega | Kiedy się stosuje |
|---|---|---|
| Dochodowe | DCF, metoda Relief from Royalty, wycena oszczędności kosztowych | gdy oprogramowanie generuje przychody lub realne oszczędności |
| Majątkowe | koszt odtworzenia lub wytworzenia systemu od nowa | gdy trudno oszacować przyszłe przepływy |
| Porównawcze | odniesienie do transakcji porównywalnych spółek | gdy rynek dostarcza wystarczających danych |
Wybór między klasyczną wyceną metodą DCF a wyceną metodą mnożnikową zależy od etapu rozwoju spółki i dostępności wiarygodnych prognoz finansowych. Na to, jak wysoko inwestor podniesie mnożnik, wpływają zwykle trzy elementy:
W 2023 roku ponad połowa, czyli 51 procent, wszystkich przejęć w polskim sektorze IT przypadła na producentów oprogramowania, co dobrze pokazuje, jak silnie rynek transakcyjny premiuje spółki z własnymi rozwiązaniami programistycznymi (BTI, Puls rynku IT w Polsce, 2024).
Protip mergano.pl: w materiałach dla inwestora warto rozdzielić opis narzędzi standardowych, takich jak pakiet biurowy czy gotowe CRM, od faktycznie własnych komponentów programistycznych. Czytelna mapa tego, co jest autorskim kodem spółki, a co licencjonowanym rozwiązaniem, pozwala inwestorowi szybciej ocenić skalowalność i przewagę technologiczną firmy.
Bilans według polskiej ustawy o rachunkowości i wycena rynkowa spółki to dwa różne dokumenty, które rzadko pokazują tę samą liczbę.
Programy komputerowe nabyte z zewnątrz ujmuje się jako wartości niematerialne i prawne oraz amortyzuje według okresu ich ekonomicznej użyteczności, przy czym o kwalifikacji decyduje rodzaj licencji, a nie sam rodzaj oprogramowania (Krajowy Standard Rachunkowości 11, Gofin, 2017; Gofin, 2026). Do wartości niematerialnych i prawnych nie zalicza się natomiast praw majątkowych do programów wytworzonych przez własnego pracownika, jeśli przedsiębiorca nie nabył ich w rozumieniu ustawy o rachunkowości (Gofin, 2026; Gazeta Prawna, 2025).
Spółki raportujące według MSSF mają w tej sprawie inną perspektywę:
| Kryterium | Ustawa o rachunkowości (Polska) | MSR 38 (MSSF) |
|---|---|---|
| Oprogramowanie wytworzone wewnętrznie | zwykle poza WNiP, poza zakończonymi pracami rozwojowymi | może być ujęte, jeśli spełnia testy identyfikowalności, kontroli i wiarygodnej wyceny kosztu |
| Oprogramowanie kupione z zewnątrz | ujmowane jako WNiP i amortyzowane | ujmowane jako wartość niematerialna |
| Perspektywa inwestora | liczy się ekonomiczny potencjał, niezależnie od zapisu bilansowego | zbliżona logika do wyceny rynkowej |
Ta różnica ma praktyczne znaczenie w procesach M&A i przy wejściu inwestora: nawet jeśli aktywo nie jest widoczne w bilansie według polskiej ustawy, inwestorzy traktują własne skalowalne oprogramowanie jako ważny składnik wartości firmy (MDDP, 2026; Private Equity Consultants, 2026). Bilans według polskiej ustawy o rachunkowości i wycena rynkowa spółki to dwa różne dokumenty, które rzadko pokazują tę samą liczbę.
Skalowalne oprogramowanie pozwala rosnąć bez proporcjonalnego wzrostu kosztów stałych. Ta cecha bezpośrednio wpływa na marżę i zdolność do generowania wolnych przepływów pieniężnych, co podnosi wycenę w podejściu dochodowym (Private Equity Consultants, 2026). W modelach licencyjnych i abonamentowych ten sam kod obsługuje wielu klientów, więc przychody rosną znacznie szybciej niż koszty jego produkcji, co inwestorzy wyceniają wyżej niż tradycyjne usługi projektowe rozliczane godzinowo.
Skalowalność techniczna widać też w danych o cyfryzacji polskich firm.
| Wskaźnik | Polska | Unia Europejska |
|---|---|---|
| Podstawowy poziom intensywności cyfrowej MŚP | 61 procent | 69 procent |
| Korzystanie z usług przetwarzania danych w chmurze | 19 procent | 34 procent |
(Komisja Europejska / PIIT, Digital Decade Country Report 2023, 2023)
Cel Unii Europejskiej na 2030 rok zakłada, że co najmniej 90 procent MŚP osiągnie podstawowy poziom intensywności cyfrowej (Komisja Europejska, Digital Decade Country Report Poland, 2025), a własne skalowalne oprogramowanie jest jednym z głównych narzędzi, które pomagają firmom ten cel zrealizować. Skalowalność techniczna oprogramowania przekłada się prosto na wyższą marżę operacyjną, a to bezpośrednio podnosi wycenę spółki metodą dochodową.
Protip mergano.pl: przy projektowaniu oprogramowania z myślą o przyszłej wycenie spółki od początku dokumentuj architekturę systemu, sposób skalowania i licencjonowania. Dobrze udokumentowana skalowalność techniczna przekłada się na łatwiejszą ocenę ryzyka technologicznego przez inwestora, co może podnieść mnożnik.
Własne oprogramowanie zwiększa wartość spółki, ale wprowadza też konkretne ryzyka, które inwestor uwzględnia w kalkulacji. Do najważniejszych należą:
W procesie badania spółki, czyli due diligence, inwestor szczególnie analizuje, czy firma faktycznie kontroluje swoje oprogramowanie: kto jest właścicielem kodu, jakie licencje obowiązują na biblioteki zewnętrzne i jak wygląda dokumentacja techniczna (Rzeczpospolita, 2012; Gazeta Prawna, 2012). Inwestor, który znajdzie niejasności w prawach do kodu, prawie zawsze obniża proponowaną cenę.
Na finalną wycenę wpływają też czynniki niezależne od samego kodu, na przykład to, jak zmienne ceny energii i rosnąca inflacja wpływają na wycenę firmy. Rosnące inwestycje w bezpieczeństwo systemów to sygnał, że rynek traktuje ryzyko technologiczne coraz poważniej: w 2025 roku nakłady polskich firm na aplikacje i systemy zabezpieczeń sieciowych wzrosły o około jedną trzecią (PAP, 2026).
Inwestorzy zatem przykładają wagę do ryzyka technologicznego i regulacyjnego przy kształtowaniu finalnej ceny.
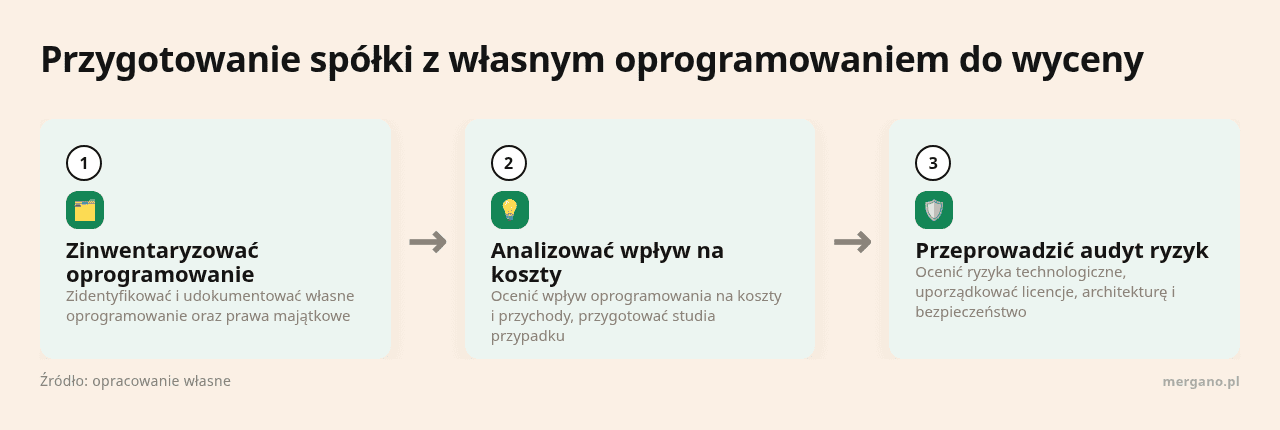
Spółka posiadająca własne skalowalne oprogramowanie powinna przed wejściem w proces sprzedaży lub rozmów z inwestorem przejść przez kilka konkretnych kroków:
Cały ten proces można znacznie skrócić, korzystając z narzędzi wspierających automatyczne mapowanie procesów pod wycenę firmy, które pomagają szybciej wskazać, gdzie oprogramowanie faktycznie generuje wartość. Z punktu widzenia wyceny ważne jest wskazanie, czy oprogramowanie jest sprzedawane na rynku jako produkt, czy wykorzystywane głównie wewnętrznie jako narzędzie optymalizujące procesy. W obu przypadkach da się zastosować podejście dochodowe, oparte albo na przychodach z licencji, albo na oszczędnościach kosztowych (Private Equity Consultants, 2026). Spółka, która traktuje własny kod jako budowany kapitał, a nie jako koszt, wygrywa w negocjacjach z inwestorem.
Protip mergano.pl: stwórz „mapę wartości” oprogramowania, czyli prosty diagram pokazujący, gdzie w procesach firmy system generuje przychód lub oszczędności i jaka część wyniku finansowego zależy od jego działania. Dzięki temu rozmowa z inwestorem przechodzi z ogólnych deklaracji o cyfryzacji do konkretnych liczb.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Przez lata automatyzacja w administracji sprowadzała się do prostych narzędzi – szablonów, workflow'ów zatwierdzania, RPA…
Paperless to o wiele więcej niż zakup skanera i założenie folderu na dysku. Mówimy o…

W świecie, gdzie każda minuta ma podwójną wartość, a decyzje wymagają natychmiastowej reakcji, odpowiednie narzędzia…
